La Bourse saoudienne consulte sur un projet de transparence accrue
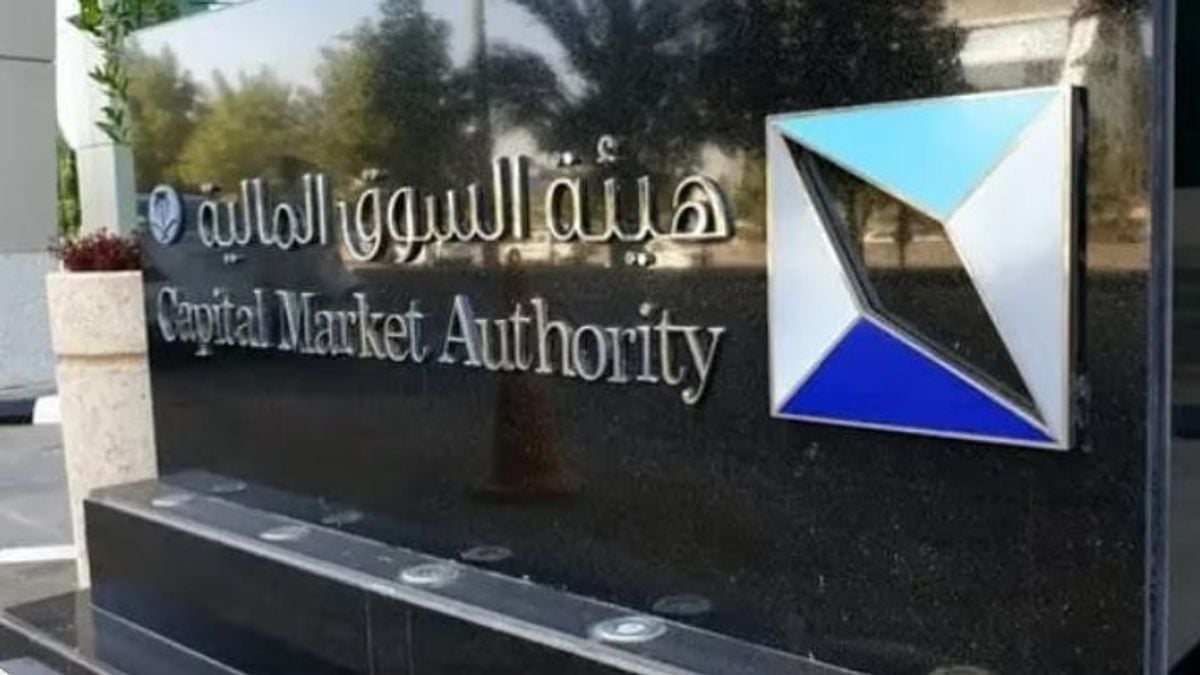
L’Autorité des marchés financiers sollicite l’avis du public sur un projet visant à renforcer la transparence dans les rapports annuels des sociétés cotées.
L'essentiel
AIL’Autorité des marchés financiers a invité l’ensemble des parties prenantes et acteurs du marché à soumettre leurs observations sur le projet d’amélioration de la transparence dans la section consacrée à l’analyse de la performance financière du rapport annuel du conseil d’administration, et ce, pendant 30 jours, jusqu’au 20 novembre 2026.
Selon un communiqué publié sur son compte X, l’initiative vise à renforcer les principes de gouvernance, de transparence et de divulgation au sein des sociétés cotées, ainsi qu’à améliorer la qualité des informations financières et opérationnelles mises à disposition des actionnaires et investisseurs potentiels, afin de leur permettre d’analyser la performance, les résultats et la situation financière des entreprises, et de prendre des décisions d’investissement plus éclairées.
Le projet prévoit de revoir et d’organiser les règles existantes relatives à la publication des performances financières et opérationnelles, en les regroupant dans une section distincte du rapport annuel du conseil d’administration intitulée « Analyse et discussion de la performance financière, opérationnelle et de la situation financière ». Il introduit également de nouvelles exigences destinées à renforcer l’exhaustivité et la qualité des informations publiées, à faciliter l’accès des investisseurs aux données pertinentes, leur analyse et leur comparaison, offrant ainsi une vision plus claire de la performance des sociétés et des facteurs qui l’influencent.
Parmi les principales mesures proposées figure la définition du contenu minimal de cette section indépendante, incluant l’analyse de la performance de l’entreprise, de ses résultats, de sa situation financière et de sa liquidité, ainsi que les informations financières issues des états financiers audités, avec une explication des causes et moteurs des variations significatives et des principaux facteurs qui les influencent, ainsi qu’un examen des tendances, facteurs et incertitudes majeures susceptibles d’affecter à l’avenir l’activité, les résultats et la situation financière de la société.
Les exigences proposées comprennent également l’analyse de la performance financière et opérationnelle sur l’exercice écoulé, des indicateurs clés de performance, ainsi qu’une analyse de la liquidité, de la solvabilité, de la situation financière et des ressources en capital par rapport à l’exercice précédent, afin de renforcer la capacité des investisseurs à comprendre l’évolution de la performance de l’entreprise et à évaluer ses résultats.
En ce qui concerne les indicateurs clés de performance, le projet suggère que l’analyse, lorsqu’elle est pertinente, s’appuie sur des indicateurs financiers et non financiers, tels que les marges bénéficiaires, le rendement du capital ou des fonds propres, les taux de croissance du chiffre d’affaires et des bénéfices, les indicateurs d’efficacité opérationnelle, ainsi que d’autres indicateurs adaptés à la nature de l’activité de l’entreprise.
Le projet propose que cette obligation s’applique à toutes les sociétés cotées sur le marché principal à compter du premier rapport annuel du conseil d’administration publié après la date de l’approbation des nouvelles règles, et à titre indicatif pour les sociétés cotées sur le marché parallèle, avant de devenir obligatoire à partir du premier rapport annuel publié l’année suivant l’adoption des dispositions.
Ce projet s’inscrit dans une démarche réglementaire plus large menée par l’Autorité, visant à permettre aux investisseurs d’exercer plus efficacement leurs droits et à renforcer leur participation aux assemblées générales. L’Autorité annoncera toute évolution réglementaire à ce sujet une fois le processus achevé.
L’Autorité des marchés financiers a précisé que toutes les observations et suggestions reçues du public seront examinées avec attention afin d’adopter la version finale du projet d’amélioration de la transparence dans la section d’analyse de la performance financière du rapport annuel du conseil d’administration. Les contributions peuvent être déposées via la plateforme électronique unifiée de consultation publique du Centre saoudien pour la compétitivité « Istitlaa », durant la période impartie, à l’adresse suivante : istitlaa.ncc.gov.sa